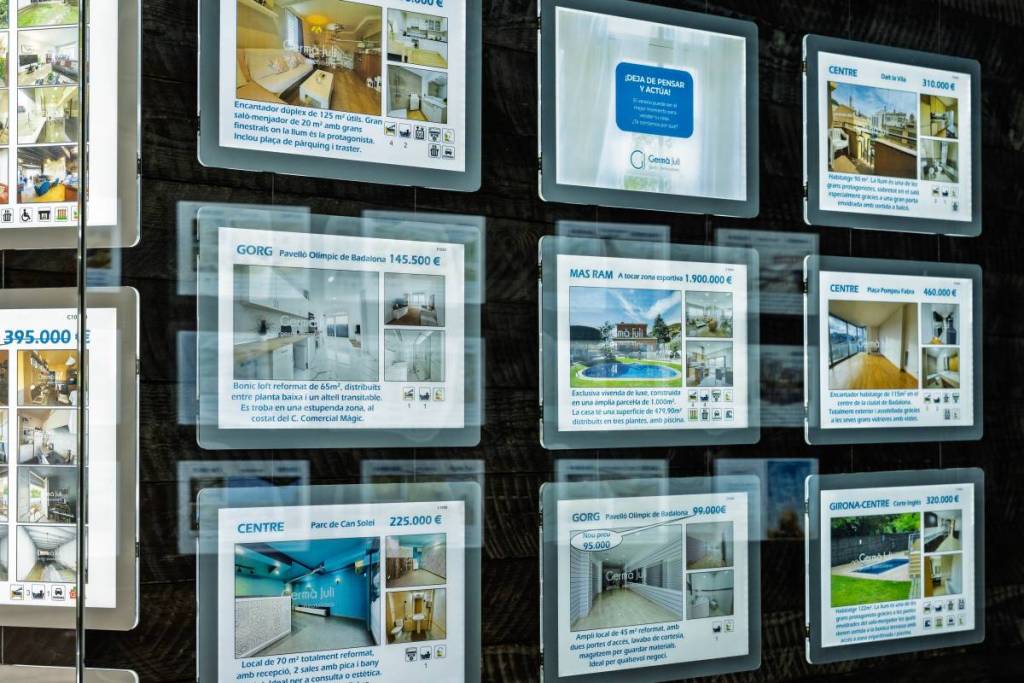

Espanya té un problema d’accés a l’habitatge, especialment entre la població més jove. Ni és un secret ni una opinió aïllada; és un fet demostrat que empitjora cada minut i que s’ha convertit en la principal preocupació dels espanyols, segons el CIS.
Els lloguers són disparats, especialment en ciutats com Barcelona, i des de fa anys comprar un habitatge s’ha convertit en un somni gairebé inabastable per als joves. El principal obstacle és, malauradament, el primer pas per comprar un habitatge: pagar la entrada. Els joves no tenen fons suficients per fer un pagament tan gran, ni els resulta fàcil estalviar una quantitat considerable a causa de l’elevat cost actual de la vida.
Amb l’objectiu d’abordar aquest problema i fer aquest pagament inicial més assequible, el Govern de la Generalitat ha introduït una subvenció de fins a 50.000 euros per a joves d’entre 18 i 40 anys que vulguin comprar la seva primera vivenda a la regió.
No és una subvenció com a tal, sinó més aviat un préstec sense interessos, sense comissions i amb un termini de devolució de fins a 35 anys. És una opció per a tots aquells que no han pogut sol·licitar una hipoteca per falta de capital inicial.
Aquest préstec cobreix el 20 per cent del preu total de l’immoble, fins a 250.000 euros. En altres paraules, si voleu comprar un immoble que costi més d’aquesta quantitat, haureu de pagar la diferència de la vostra butxaca; no obstant això, si l’immoble costa menys, el préstec es limita al 20 per cent d’aquest preu.
A continuació, us presentem una llista de tots els requisits i especificacions per sol·licitar-ho, extreta del lloc web de l’Institut Català de Finances.
Préstec d’Independència Habitatge de l’ICF: requisits i especificacions
Aquest préstec, conegut com a ICF Vivienda Emancipación, només es pot sol·licitar si es compleixen els següents requisits:
- Tenir entre 18 i 40 anys.
- Estar empadronat com a resident a Catalunya.
- Un ingrés brut anual de no més de 83.392 € per a una persona soltera o 85.971 € per a una parella.
- Sense antecedents de morositat o de deutes amb les autoritats.
- No tenir cap altra propietat.
- Cal tenir fons personals suficients per cobrir les despeses de la venda i els impostos (impost de transmissions patrimonials, notari, registre de la propietat i taxes administratives), que suposen entre un 8 i un 10 per cent del preu total de l’immoble.
A més, l’habitatge i la hipoteca han de complir els criteris següents:
- La propietat ha de ser a Catalunya.
- La propietat ha de tenir un certificat d’ocupació.
- Només es pot utilitzar com a residència principal.
- No pot ser una propietat d’habitatge social; l’immoble ha de ser al mercat lliure.
- Cal obtenir l’aprovació prèvia per al 80 % restant d’un dels bancs que participen en el programa. El termini màxim de devolució és de 30 anys.
- L’habitatge es convertirà en habitatge social permanent, la qual cosa significa que hi haurà límits al seu preu de venda futur.
En qualsevol cas, processos com aquest són complicats i comporten molts requisits amb annexos i especificacions en lletra petita. Us recomanem que, abans de presentar la vostra sol·licitud, contacteu amb l’Institut Català de Finances per aclarir qualsevol dubte que tingueu.